L’assurance habitation au Luxembourg n’est imposée par aucune loi à un particulier, mais le bail la réclame presque toujours au locataire, la banque la demande pour un prêt immobilier et la copropriété assure l’immeuble. Un contrat couvre le logement et son contenu contre les sinistres courants, et son prix dépend surtout du bien, des capitaux déclarés et de la franchise.
L’assurance habitation est-elle obligatoire au Luxembourg ?
Aucune loi ne contraint un locataire, un propriétaire occupant ou un bailleur à s’assurer. L’obligation est contractuelle : le bail prévoit en général que le locataire fournisse une attestation d’assurance, et le propriétaire qui emprunte se la voit réclamer par son prêteur.
Lire également : Vétusté : définition pour votre assurance habitation
Ne pas s’assurer reste risqué. Le bailleur peut se retourner contre un locataire non assuré pour les dégâts causés au bâtiment, et un propriétaire répond seul des dommages subis par ses voisins.
Locataire, propriétaire, copropriétaire : qui assure quoi
Le locataire assure son mobilier et sa responsabilité, c’est-à-dire les dégâts qu’il cause au logement ou aux voisins. Le propriétaire occupant ajoute le bâtiment, avec une valeur à déclarer au plus juste.
A découvrir également : L'avantage de l'IA pour l'assurance habitation
Dans une résidence, la police de la copropriété ne couvre pas les parties privatives : chacun garde sa propre assurance pour l’intérieur de son lot. Le rôle du syndic dans la souscription de la police de l’immeuble est détaillé dans l’article sur le syndic de copropriété obligatoire.
Le bailleur prend une assurance de propriétaire non occupant, distincte de celle du locataire. Elle doit déclarer que le bien est loué, car un contrat souscrit pour une résidence principale peut ne plus jouer au moment d’un sinistre. Pour un logement loué meublé, l’article sur le locatif meublé au Luxembourg précise le cadre de ce type de location.
En cas de démembrement de propriété, la question de savoir qui paie la prime se pose aussi : elle est traitée dans l’article sur l’assurance payée par l’usufruitier.
Les garanties de base d’un contrat habitation
Un contrat courant réunit l’incendie, les dégâts des eaux, le vol, les intempéries, le bris de glace et les dommages électriques. La responsabilité civile, elle, couvre les dommages causés à autrui.
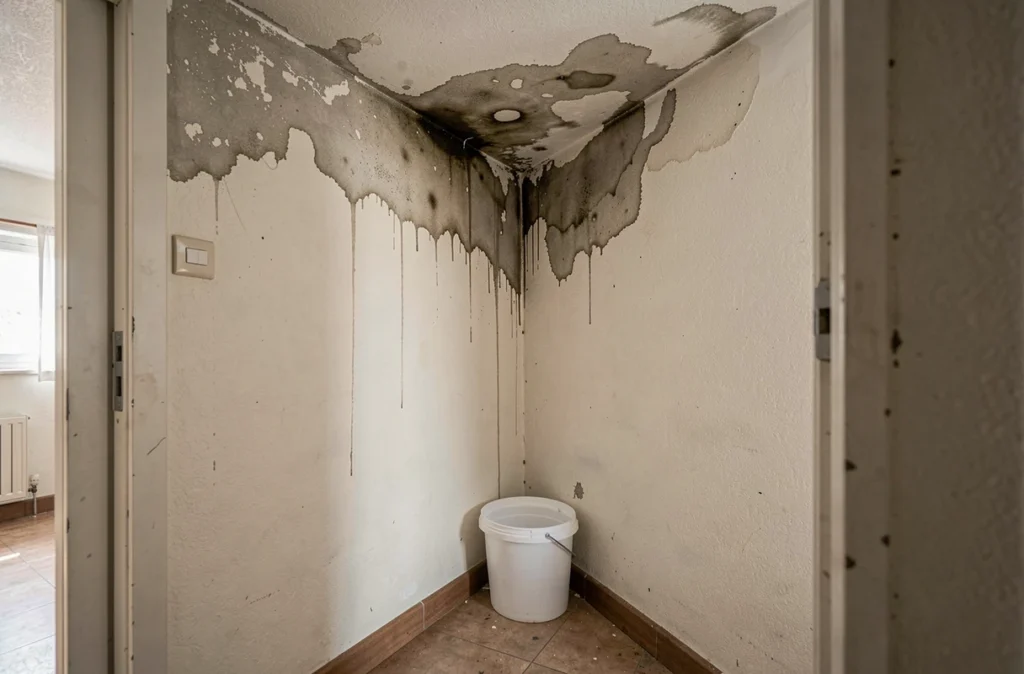
Les inondations méritent une vérification à part : selon les contrats, elles sont comprises ou proposées en option, et leurs conditions diffèrent d’un assureur à l’autre. Regardez aussi les options proposées sur les objets de valeur, le jardin et l’assistance, qui ne sont pas toutes utiles à chaque foyer.
Capital assuré, franchise et vétusté : ce qui change l’indemnisation
Le mobilier est indemnisé d’après les montants inscrits aux conditions particulières. Un capital trop bas conduit à une sous-assurance : en cas de sinistre, le remboursement ne couvre pas la perte réelle. Dresser l’inventaire de ses biens et faire estimer la valeur du logement par un agent évite cet écart.
La franchise reste à votre charge sur chaque sinistre, et la vétusté réduit l’indemnité pour un bien ancien. Le calcul est expliqué dans l’article sur la vétusté en assurance habitation.
Combien coûte une assurance habitation au Luxembourg
La prime varie avec le type de bien (appartement ou maison), sa surface, la valeur du contenu, la situation du logement, la franchise et les garanties choisies. Un montant moyen n’a pas de sens sans ces paramètres, et les sources consultées n’en donnent aucun de fiable.
Une prime basse peut coûter plus cher après un sinistre qu’un contrat plus complet : plafonds de remboursement, exclusions et franchise comptent autant que le tarif annuel.
Changer ou résilier son contrat
La durée, la reconduction et les délais de préavis figurent dans les conditions générales du contrat, dans le cadre fixé par la loi sur le contrat d’assurance. Relisez-les avant la date d’échéance, et conservez la preuve de l’envoi de votre courrier de résiliation.
Un déménagement ou la fin du bail impose toujours d’adapter le contrat. Prévenez aussi votre bailleur si vous changez d’assureur, puisqu’il attend une attestation à jour.
Comparer les devis sans se tromper
Pour que deux devis soient comparables, vérifiez les points suivants :
- Les capitaux assurés pour le bâtiment et le contenu sont identiques, avec la même valeur déclarée.
- La franchise et les plafonds, notamment pour le vol et les objets de valeur, sont du même niveau.
- Les exclusions et les conditions de la garantie inondation sont lues dans le contrat, pas seulement dans la brochure.
Certains assureurs recourent à des outils numériques pour tarifer, comme le montre l’article sur l’IA dans l’assurance habitation. Le devis obtenu reste à lire contrat en main.
Gardez l’attestation d’assurance avec votre exemplaire du bail : le bailleur ou la banque la réclame à la signature, puis chaque année.